Domain senioren-handy.eu kaufen?
Wir ziehen mit dem Projekt
senioren-handy.eu um.
Sind Sie am Kauf der Domain
senioren-handy.eu interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain senioren-handy.eu kaufen?
Ist eine Unfallversicherung für Senioren sinnvoll?
Ist eine Unfallversicherung für Senioren sinnvoll? Diese Frage hängt von verschiedenen Faktoren ab, wie dem individuellen Gesundheitszustand, dem Risiko für Unfälle im Alltag und der finanziellen Situation. Senioren haben möglicherweise ein höheres Unfallrisiko aufgrund von altersbedingten Einschränkungen. Eine Unfallversicherung kann daher sinnvoll sein, um finanzielle Sicherheit im Falle eines Unfalls zu gewährleisten. Es ist ratsam, die individuellen Bedürfnisse und Risiken zu evaluieren, um zu entscheiden, ob eine Unfallversicherung für Senioren sinnvoll ist. **
Welche Funktionen sollte ein altersgerechtes Handy für Senioren haben, um eine leichtere Bedienung und bessere Nutzungserfahrung zu ermöglichen?
Ein altersgerechtes Handy für Senioren sollte große Tasten und eine klare, einfache Benutzeroberfläche haben. Es sollte auch eine Notruffunktion und eine gute Akkulaufzeit bieten. Zusätzlich wäre eine integrierte Hörgerätekompatibilität von Vorteil. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
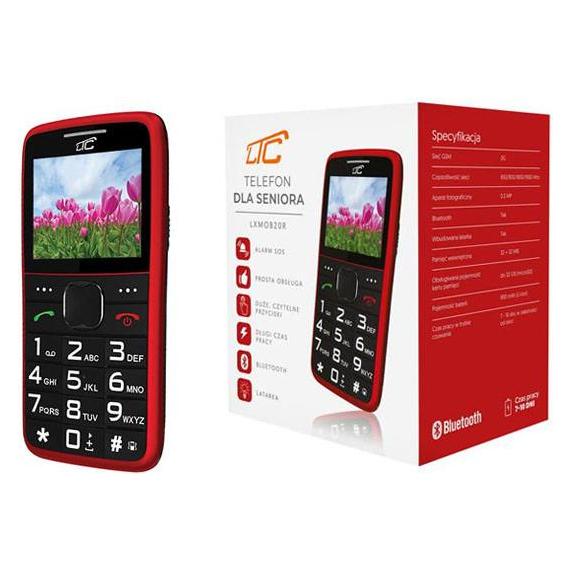
Panasonic KX-TU155 Senioren-Handy RotDas Easy Use Mobiltelefon KX-TU155 von Panasonic bietet praktische Funktionen wie Notfallanrufe, ein großes Farbdisplay, große und kontrastreiche Tasten sowie ein ergonomisches Design. Ein 2,4 Zoll Display mit beleuchteten Tasten und ein langlebiger Akku eignen sich besonders für ältere Nutzer.45,34 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cattara Grill Gas FENSTER 3+1 Handy, MobiltelefonGas-Gartengrill mit Flame-Tamer-System - keine Lavasteine erforderlich. Dreifacher Haupt- und ein Seitenbrenner aus Edelstahl mit Piezozündung und stufenloser Regelung.Der aufklappbare Deckel des Grills ist mit einem Sichtfenster ausgestattet, durch das man den Zustand des Grillguts überwachen kann, ohne den Grill zu öffnen. Der Grill ist auf beiden Seiten mit Ablageflächen ausgestattet, von denen eine durch einen Seitenkocher ergänzt wird. Enthält einen Verbindungsschlauch zur Gasflasche und ein Druckminderventil.Die Konstruktion des Grills ist für den Einbau eines motorisierten Drehspießes geeignet. Die Handhabung des Grills wird durch 4 Rollen erleichtert. Die einzelnen Elemente aus poliertem Stahl sind angenehm zu greifen.Der untere Teil des Grills wird durch einen praktischen Schrank mit den Maßen 53 x 68 cm und einer Tür ergänzt.Flame Tamer System - ein Metallprofil wird direkt über den Brennern angebracht, um zu verhindern, dass Fett zwischen die Flammen tropft und Feuer fängt.442,50 €*Versand: 99,99 €Sichere Weiterleitung zum Anbieter
-
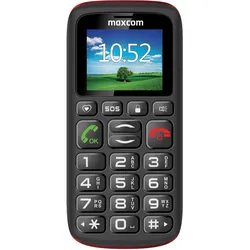
Maxcom Comfort MM428 1.8 ́ ́ Dual SIM Handy, MobiltelefonMerkmale Maxcom MM428 Das Maxcom MM428 ist ein Senioren-Mobiltelefon, das alle wesentlichen Funktionen eines Telefons enthält: Es kann telefonieren und SMS versenden. Über eine Taste auf der Tastatur können Sie direkt auf eine Liste mit47,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **

Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
Wird eine Unfallversicherung ausgezahlt?
Eine Unfallversicherung wird in der Regel ausgezahlt, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist oder stirbt. Die genauen Bedingungen für eine Auszahlung hängen jedoch von den Vertragsbedingungen der jeweiligen Versicherung ab. Es ist wichtig, dass der Unfall den Kriterien der Versicherung entspricht und dass alle erforderlichen Unterlagen und Nachweise eingereicht werden. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über die Ansprüche zu erhalten. Es empfiehlt sich zudem, im Vorfeld die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Panasonic KX-TU155 Senioren-Handy RotDas Easy Use Mobiltelefon KX-TU155 von Panasonic bietet praktische Funktionen wie Notfallanrufe, ein großes Farbdisplay, große und kontrastreiche Tasten sowie ein ergonomisches Design. Ein 2,4 Zoll Display mit beleuchteten Tasten und ein langlebiger Akku eignen sich besonders für ältere Nutzer.45,34 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung für Senioren sinnvoll?
Ist eine Unfallversicherung für Senioren sinnvoll? Diese Frage hängt von verschiedenen Faktoren ab, wie dem individuellen Gesundheitszustand, dem Risiko für Unfälle im Alltag und der finanziellen Situation. Senioren haben möglicherweise ein höheres Unfallrisiko aufgrund von altersbedingten Einschränkungen. Eine Unfallversicherung kann daher sinnvoll sein, um finanzielle Sicherheit im Falle eines Unfalls zu gewährleisten. Es ist ratsam, die individuellen Bedürfnisse und Risiken zu evaluieren, um zu entscheiden, ob eine Unfallversicherung für Senioren sinnvoll ist. **
-
Welche Funktionen sollte ein altersgerechtes Handy für Senioren haben, um eine leichtere Bedienung und bessere Nutzungserfahrung zu ermöglichen?
Ein altersgerechtes Handy für Senioren sollte große Tasten und eine klare, einfache Benutzeroberfläche haben. Es sollte auch eine Notruffunktion und eine gute Akkulaufzeit bieten. Zusätzlich wäre eine integrierte Hörgerätekompatibilität von Vorteil. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Cattara Grill Gas FENSTER 3+1 Handy, MobiltelefonGas-Gartengrill mit Flame-Tamer-System - keine Lavasteine erforderlich. Dreifacher Haupt- und ein Seitenbrenner aus Edelstahl mit Piezozündung und stufenloser Regelung.Der aufklappbare Deckel des Grills ist mit einem Sichtfenster ausgestattet, durch das man den Zustand des Grillguts überwachen kann, ohne den Grill zu öffnen. Der Grill ist auf beiden Seiten mit Ablageflächen ausgestattet, von denen eine durch einen Seitenkocher ergänzt wird. Enthält einen Verbindungsschlauch zur Gasflasche und ein Druckminderventil.Die Konstruktion des Grills ist für den Einbau eines motorisierten Drehspießes geeignet. Die Handhabung des Grills wird durch 4 Rollen erleichtert. Die einzelnen Elemente aus poliertem Stahl sind angenehm zu greifen.Der untere Teil des Grills wird durch einen praktischen Schrank mit den Maßen 53 x 68 cm und einer Tür ergänzt.Flame Tamer System - ein Metallprofil wird direkt über den Brennern angebracht, um zu verhindern, dass Fett zwischen die Flammen tropft und Feuer fängt.442,50 €*Versand: 99,99 €Sichere Weiterleitung zum Anbieter
-
Maxcom Comfort MM428 1.8 ́ ́ Dual SIM Handy, MobiltelefonMerkmale Maxcom MM428 Das Maxcom MM428 ist ein Senioren-Mobiltelefon, das alle wesentlichen Funktionen eines Telefons enthält: Es kann telefonieren und SMS versenden. Über eine Taste auf der Tastatur können Sie direkt auf eine Liste mit47,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
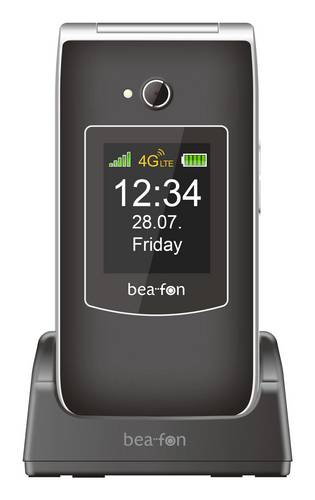
Beafon SL495 Senioren-Klapp-Handy Schwarz, SilberSL495 LTE - Basic ohne Schnickschnack! Mit dieser 4G Variante erhalten Sie ein Basis Mobiltelefon ohne Schnickschnack aber mit allen Grundfunktionen.Neben dem sehr eleganten Design, erwarten Sie neben einer gummierten Oberfläche für besonders gute Griffigkeit weitere Funktionen wie eine Kamera, Taschenlampe, FM Radio, Fotokontakte, laute Klingeltöne, Tastaturansage der Nummern sowie Anzeige aller wichtigen Statusmeldungen auf der Gerätevorderseite.57,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beafon SL645 LTE Senioren-Klapp-Handy SchwarzDurch sein großes XXL 7,11 cm (2,8 Zoll) Farbinnen & seinem großen XXL 4,49 cm (1,77 Zoll) Farbaußendisplay werden Bedienerelemente und Zahlen besonders groß dargestellt um Ihnen alle Eingaben zu erleichtern. Ein XXL Display vereint in einem schlanken und sehr hochwertigen Gehäuse (gummierte Oberfläche) das waren die Anforderungen der Kunden, die mit diesem Modell erfüllt wurden. Aber gerade auch sind es die sehr vielen Komfortfunktionen wie eine hochwertige Kamera, die Fotokontaktanzeige bei Anruf auf dem Außen und Innendisplay oder 3 weitere Schnellzugrifftasten zur Kamera und zur Kontaktspeichertaste I & II die das Featurephone zu einem tollen Begleiter machen.77,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
-
Wird eine Unfallversicherung ausgezahlt?
Eine Unfallversicherung wird in der Regel ausgezahlt, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist oder stirbt. Die genauen Bedingungen für eine Auszahlung hängen jedoch von den Vertragsbedingungen der jeweiligen Versicherung ab. Es ist wichtig, dass der Unfall den Kriterien der Versicherung entspricht und dass alle erforderlichen Unterlagen und Nachweise eingereicht werden. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über die Ansprüche zu erhalten. Es empfiehlt sich zudem, im Vorfeld die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.